
順藥營收急縮,市場更該盯的是什麼?
順藥(6535)5 月合併營收只有 0.08 百萬元,年減 64.55%,前 5 個月累計營收也降到約 4.64 百萬元,年減幅度達 51.6%。對投資人來說,這類數字最容易讓人先聯想到基本面壓力,但真正值得追的是:當營收還在低檔徘徊時,市場資金到底是在等消息,還是已經先行撤退?
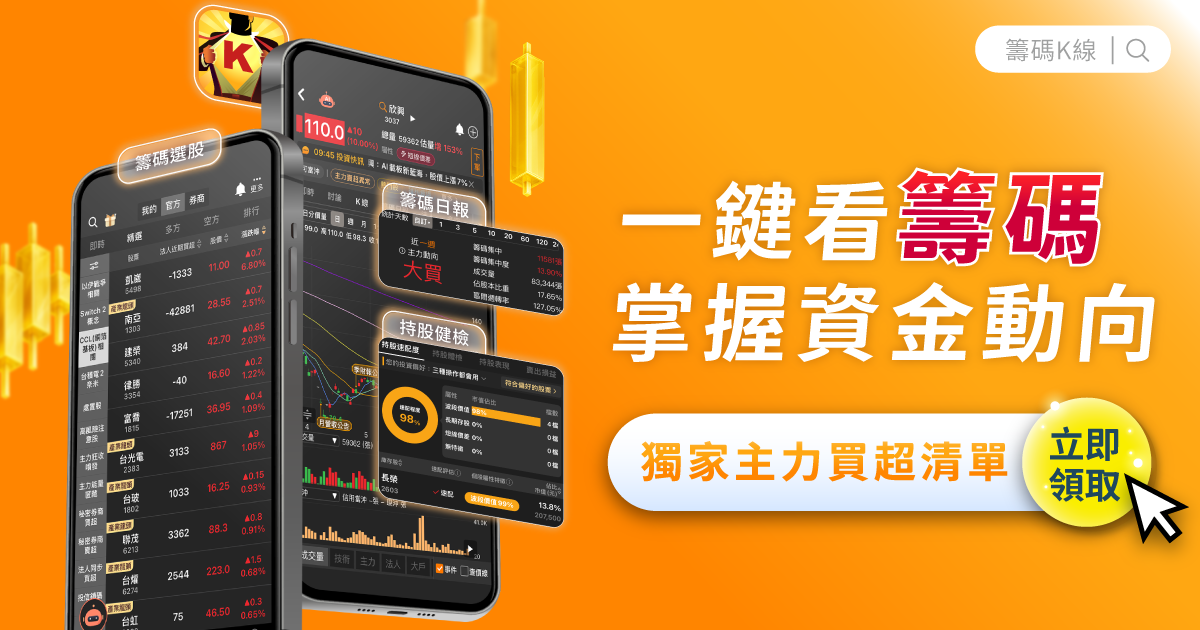
在這種題材股與生技股常見的波動環境裡,單看營收往往不夠。因為股價反應的,不只是數字本身,還有籌碼是否提前卡位、法人是否持續關注,以及主力是否還在場內運作。這也是為什麼不少投資人會搭配《籌碼K線》的「盤後籌碼日報」來看三大法人、主力、八大行庫的買賣狀況,先釐清籌碼方向,再決定要不要進一步研究。
營收走弱,不代表股價一定沒戲
先回到順藥這次公布的數據。5 月營收年減 64.55%,前 5 月累計年減 51.6%,代表公司今年目前為止的營收動能明顯偏弱。若從財經角度來看,這種情況通常會讓市場更關心兩件事:第一,後續是否有新產品、新進度或合作題材能補強期待;第二,現階段股價是不是已經提前把悲觀預期反映完畢。
也就是說,營收不好,不等於股價一定一路下跌;反過來,若籌碼結構開始改善,反而可能比財報數字更早透露轉折訊號。這時候就適合用《籌碼K線》的「個股籌碼健檢」去看整體籌碼狀態,至少能先分辨這檔股票是單純題材降溫,還是已經出現資金默默布局的跡象。
題材股最怕的,不是沒故事,而是沒人接棒
生技股常見的特性,就是消息面與預期心理會影響股價很深。當營收偏弱時,市場更容易把焦點放在研發進度、臨床成果、授權合作,或未來是否有新利多可以接續。問題是,題材再漂亮,如果成交熱度跟籌碼支持沒有跟上,行情也很容易只剩短線波動。
這也是分析順藥這類標的時,不能只看單一月營收。投資人若想知道市場是否真的有資金在關注,可以透過《籌碼K線》的「查看分點進出」觀察券商分點的進出脈絡,再搭配「盤中即時大戶散戶買賣超」看大戶與散戶的買賣方向。這樣一來,至少能判斷目前是籌碼集中,還是籌碼分散。
觀察順藥,重點不只在數字,也在資金態度
如果把順藥放在個股追蹤的角度來看,現階段最重要的不是只問「營收怎麼又下滑」,而是要問「市場願不願意提前押注未來」。因為很多中小型生技股的股價,往往不是跟著當月營收走,而是跟著消息、預期與籌碼同步變化。
此時若想更細看價位上的換手狀況,《籌碼K線》的「分價量疊圖」就能把各價位的買賣壓力與量能分佈整理得更清楚,幫助投資人理解到底哪些價格區間曾經有明顯交易痕跡。若再搭配「即時籌碼選股」,也能在同族群裡找出相對籌碼強勢的股票,避免只盯著營收壓力大的標的卻忽略了其他更有資金承接的機會。
結語:數字是警訊,籌碼才是下一步線索
順藥這次的營收表現,確實不算漂亮,年減幅度也提醒市場,基本面短期仍有壓力。不過投資判斷不能只停在表面的衰退數字,因為真正決定股價節奏的,常常是籌碼是否先一步轉向。
想持續追蹤順藥以及同類型題材股的籌碼變化,可以下載《籌碼K線》或直接使用「下載籌碼 K 線 APP」,透過「盤後籌碼日報」與「個股籌碼健檢」,把三大法人、主力、八大行庫的進出脈絡一起看清楚。對於想在題材與數據之間找到平衡的投資人來說,這會是很實用的觀察方式。

相關文章
東捷資訊(6697)資安題材續強,股價、獲利與籌碼變化怎麼看?
東捷資訊(6697)今日早盤股價走強,報價64.7元,上漲8.38%,延續近日資安題材熱度,成為盤面關注焦點。市場買盤持續聚焦資安與資訊服務族群,東捷資訊在同族群中表現相對積極。以機構預估來看,今年每股盈餘為2.93元,較去年略減約3.62%,對應目前股價約20.4倍前瞻本益比。 技術面上,東捷資訊(6697)已站上周線、月線與季線,短中期均線呈多頭排列,MACD位於零軸之上,日、週、月KD同步向上,RSI也維持偏高,反映近期走勢偏多。成交量方面,近期量能曾放大至突破60日大量,顯示市場追價意願一度升溫,後續可留意量能是否仍能維持在相對高檔。籌碼面則可見,10月下旬以來主力近20日買超比重約3%多,10月22日、11月2日主力偏買,外資在10月27日至30日也轉為買超,呈現中短期主力與外資同步偏多的跡象。 基本面部分,東捷資訊(6697)為東元集團旗下電子資訊服務業者,主要提供ERP顧問、系統開發、資安與雲端導入顧問、資料處理與客服委外等服務。在企業數位轉型與資安需求升溫下,具一定產業題材。營收方面,2026年9月單月營收年增約26%、月增約7%,創近8個月新高,顯示接案與專案認列動能仍偏穩;8月也維持雙位數年增,第三季雖有單月年減,但後續年增率回升,整體呈現高檔震盪格局。後續觀察重點可放在資安與雲端案源延續度、企業IT與資安預算變化,以及營收是否能維持年增與高檔月營收區間。
東捷資訊(6697)資安題材走強,營收與籌碼動能如何延續?
東捷資訊(6697)今日早盤股價報64.7元,上漲8.38%,延續近期資安題材熱度,成為盤面關注焦點。市場買盤持續流向資安與資訊服務族群,使東捷資訊維持相對強勢表現。 從評價面來看,機構預估東捷資訊今年每股賺2.93元,較去年減少約3.62%,以此推算目前股價約為20.4倍前瞻本益比。這代表市場除了看獲利數字,也同時反映對資安與數位轉型需求的期待。 技術面上,東捷資訊股價已站上周線、月線與季線,短中期均線呈多頭排列,MACD位於零軸之上,日、週、月KD同步向上,RSI也維持偏高水準,顯示近期走勢仍偏多。成交量曾放大至突破60日大量,20日內漲幅明顯,反映追價意願一度升溫,後續可觀察量能是否維持高檔。 籌碼面方面,10月下旬以來主力近20日買超比重約3%多,10月22日與11月2日主力偏買明顯,外資也在10月27日至30日轉為買超,呈現中短期主力與外資同步偏多的結構。接下來可持續關注股價能否穩守短天期均線,以及主力與外資買超是否延續。 基本面上,東捷資訊為東元集團旗下電子資訊服務業者,主要提供ERP顧問、系統開發、資安與雲端導入、資料處理與客服委外等整體解決方案。近來在企業數位轉型與資安需求升溫下,具備一定產業題材。 營收表現方面,2026年9月單月營收年增約26%、月增約7%,創近8個月新高;8月也維持雙位數年增,顯示接案與專案認列動能尚稱穩定。第三季月營收雖在7月出現年減,但8、9月年增率回升,整體呈高檔震盪格局。後續觀察重點包括資安與雲端案源延續度、企業IT與資安預算變化,以及營收能否持續維持年增與高檔區間。
Otter Tail財報失準:EPS與營收雙雙落後預期,短期動能受檢視
Otter Tail Corporation(NASDAQ: OTTR)公布2026財年第3季財報,GAAP每股盈餘為1.41美元,較市場預估低0.11美元;營收為3.2051億美元,較去年同期下滑1.6%,也較預期少7.49百萬美元。這份財報讓市場開始關注公司短期營運動能。 Otter Tail為以公用事業為主的公司,營收來源會受到季節性用電需求、批發電力市場價格、燃料與運營成本,以及監管環境影響。單一季度數字也可能因天候或一次性專案而出現波動。 本季營收與EPS雙雙不及預期,可能反映幾項壓力來源,包括需求季節性變化、批發電力價格波動、燃料與維運成本上升,或資本支出推高折舊與利息費用;監管審核與費率調整時程,也可能影響現金流與獲利表現。 若這次落差來自一次性或暫時性因素,後續季度仍有機會回復;但若是結構性成本上升或需求長期走弱,則需要更長時間觀察公司如何調整策略。單一季度未達預期,尚不足以改寫長期價值,但若後續持續失準,或伴隨管理層下修指引、監管結果不利,基本面壓力就會更明確。 後續值得關注的重點,包括管理層對下一季營運指引、資本支出計畫、費率案件進展,以及天候調整後的用電量與批發售電價格變化。這些資訊將有助於判斷短期壓力是否緩解,以及公司營運是否回到較穩定軌道。
Bioventus Q3轉盈、全年EPS上調展望,基本面改善能否延續?
Bioventus Inc.(Bioventus)公布最新一季財報,第三季由虧轉盈,淨利達600萬美元,每股淨利(GAAP)0.08美元,調整後每股盈餘為0.17美元。公司同時給出全年每股盈餘0.75至0.79美元的展望,顯示營運改善趨勢獲得管理層確認。 本季營收為1.424億美元。從財報數字來看,調整後盈餘高於GAAP數字,反映核心營運表現優於單季會計結果;若這樣的改善能持續,市場對其未來獲利穩定度的評估可能進一步提升。 股價方面,Bioventus 訊息公布當日收於13.18美元,年內約上漲77%,過去12個月更已翻倍。這代表市場已對其營運改善有所反映,後續關鍵將在於公司能否延續手術量、產品銷售與成本控制的改善幅度。 整體來看,Bioventus 這份財報與全年指引,提供了比前一季更明確的獲利與成長線索;但醫療相關企業仍受手術量、保險給付與競爭環境影響,後續仍需觀察營收、毛利率與一次性成本變化,才能更完整驗證基本面改善的持續性。
艾利森傳動控股Q3獲利營收雙超預期,全年指引穩固
艾利森傳動控股(Allison Transmission Holdings Inc.)公布第三季財報,淨利達1.91億美元,每股淨利2.30美元;經一次性專案調整後,每股盈餘為2.90美元,兩項數據皆優於市場預期。公司第三季營收為15.3億美元,也高於Zacks調查的分析師平均預估14.7億美元,顯示需求面表現較原先估計穩健。 艾利森是一家位於美國印第安納波利斯的自動變速箱供應商,主要產品應用於商用車與特種車輛,因此營運表現與商用車市場及車隊資本支出密切相關。公司同時給出今年全年營收指引為59.8億至60.8億美元,反映管理層對後續需求仍保有一定信心。 從股價表現來看,艾利森今年以來上漲約16%,過去12個月累計上漲約37%,收盤價報113.09美元,市場對其財報與展望的反應偏正面。 本季業績超預期,可能與訂單穩定及成本管理改善有關,但公司未揭露更細部的部門獲利或訂單結構,因此仍需觀察後續毛利率、供應鏈狀況與交付節奏。雖然全年營收區間相對集中,代表公司對需求有一定把握,但若宏觀經濟或運輸業投資轉弱,仍可能影響後續表現。 整體而言,艾利森本季展現出抗循環特性與營運韌性,接下來的重點將放在季度毛利率走勢、訂單與出貨節奏,以及全年指引是否維持。
Archrock 第三季獲利優於預期,天然氣壓縮需求延續嗎
Archrock Inc.(總部在休士頓)公布今年第三季財報,淨利為 8,450 萬美元,每股盈餘 0.48 美元;扣除非經常性費用後每股為 0.49 美元,營收為 3.708 億美元,整體表現優於市場預期。 Archrock 主要提供天然氣壓縮服務,為上游及中游天然氣產業提供關鍵裝置與維運支援。該業務是本季營收的主要來源。三位分析師的平均預估為每股收益 0.46 美元,實際結果高於預估,反映公司在營運與成本管理上的相對優勢。 自年初以來,Archrock 股價已上漲約 17%,市場對其營運表現與產業需求改善有所反應。 從業績面看,超出預期可能與天然氣產業利用率提升、維修與裝置更換需求增加,以及公司在合約執行與成本控管上的成效有關。壓縮服務屬於必要性支出,當產量或管線活動上升時,服務需求相對不容易被削減。 不過,後續仍需留意幾個變數:能源價格波動可能影響上游投資步調,資本支出變化與利率走勢也會影響融資成本與裝置投資決策;另外,合約性質與到期結構會影響未來營收穩定性。 另有觀點認為石化與天然氣產業具週期性,若油氣價格下滑,服務需求可能回落;但壓縮機等維運服務在基礎設施老化與法規要求下,仍具有一定剛性需求,若公司擁有長期服務合約或分散客戶基礎,也能部分降低短期波動影響。 整體來看,Archrock 本季財報呈現營運彈性與獲利能力,後續表現仍取決於天然氣市場需求、合約續約情況與資本支出趨勢。可持續關注公司營運指引、合約簽訂與續約情況、毛利率變化與資本支出計畫,作為評估後續表現的參考。
Calix Q3獲利勝預期、營收略低:Q4保守指引透露什麼訊號?
Calix Inc.(CALX)公布2026財年第3季財報,呈現獲利優於預期、營收略低於市場估算的混合訊號。公司第3季淨利為1,020萬美元,一般會計每股盈餘為0.16美元;調整後每股盈餘為0.44美元,優於市場預估的0.42美元。同期營收為3.017億美元,略低於分析師預估的3.041億美元。 展望第4季,Calix預估每股盈餘介於0.17至0.25美元,營收介於3.11億至3.17億美元,顯示管理層對後續表現採取相對保守但仍偏正向的態度。 從營運面來看,調整後EPS優於預期,代表公司在利潤率、成本控管或高價值客戶訂單上仍有一定支撐;但營收未完全達標,也反映訂單、履約時程或短期需求可能仍有壓力。由於調整後獲利排除了股票選擇權費用等項目,投資人仍需同時關注GAAP獲利與營收成長,避免只看單一指標。 後續觀察重點包括客戶採用率、續約表現、大客戶部署進度與毛利率變化。若營收動能能在後續季度改善,調整後獲利的持續性將更容易被驗證;若營收落差持續存在,則市場對其成長品質的評價可能轉趨保守。
Clorox Q1超預期、全年EPS指引5.70至6.00美元,營運韌性能否延續
Clorox(克洛祿斯)在美國時間週一公布財政第一季財報,單季淨利1.70億美元,GAAP每股盈餘1.39美元;若排除併購相關成本,調整後每股盈餘為1.55美元。同期營收19.1億美元,亦高於市場預估。 根據Zacks調查,分析師原先預估該季每股盈餘0.97美元、營收18.7億美元,Clorox本季數字均明顯超越預期。公司同時給出全年每股盈餘指引5.70至6.00美元。 從內容看,本季表現反映出調整後獲利能力優於市場預期,但GAAP數字仍受併購相關支出影響。後續觀察重點,將包括銷量、價格、成本控制,以及併購整合效果是否能持續支撐獲利。 整體而言,Clorox 這份財報顯示短期營收與獲利具韌性,全年指引也提供一定信心。不過,是否能延續到後續季度,仍有待更多營運分項與現金流表現來驗證。
Bioventus Q3 轉盈、全年 EPS 指引上修,美股骨科再生醫療成長動能受關注
Bioventus Inc.(NYSE: BVS)公布最新一季財報,第三季由虧轉盈,淨利 600 萬美元,GAAP 每股淨利 0.08 美元,調整後每股盈餘 0.17 美元,並給出全年每股盈餘 0.75 至 0.79 美元的展望。公司本季營收為 1.424 億美元,顯示營運狀況較前一季明顯改善。 Bioventus 為美國骨科與再生醫療領域企業,主要收入來自治療與修復相關產品銷售。這次財報的重點不只在於單季轉盈,也在於調整後 EPS 明顯高於 GAAP 數字,反映核心營運表現較穩健。市場也對公司後續是否能延續手術量回升、產品線擴張與成本控制成果保持關注。 從股價表現來看,Bioventus 公布財報當日收在 13.18 美元,年初迄今約上漲 77%,過去 12 個月更已翻倍。漲幅顯示市場對其營運改善已有反應,但醫療類股仍受手術量、保險給付與競爭環境影響,後續仍需觀察營收成長、毛利率與現金流能否持續改善。 整體而言,Bioventus 這份 Q3 成績單與全年指引提供了基本面改善的明確訊號,但能否轉化為更長線的成長趨勢,仍要看下一季表現與營運品質是否延續。
艾利森傳動財報雙超預期,全年營收指引穩固顯示抗循環力道
艾利森傳動控股(Allison Transmission Holdings Inc.)公布第三季財報,淨利達 1.91 億美元,每股淨利 2.30 美元;經一次性專案調整後,每股盈餘為 2.90 美元,均優於市場預期。公司同期營收為 15.3 億美元,也高於分析師平均預估的 14.7 億美元,反映商用車與特種車輛相關需求仍具韌性。 公司背景上,艾利森是美國印第安納波利斯的自動變速箱供應商,業績與商用車市場及車隊資本支出關聯度高。本季財報顯示,需求面尚未出現明顯轉弱,市場對其營運表現給予正面反應。 展望方面,公司將全年營收指引維持在 59.8 億美元至 60.8 億美元之間,區間相對明確,顯示管理層對後續需求有一定信心,但態度仍偏審慎。從投資角度看,後續值得持續關注的重點包括毛利率變化、供應鏈與交付節奏、營運現金流,以及產品組合是否出現變動。 股價表現上,艾利森今年以來上漲約 16%,過去 12 個月累計上漲約 37%,收盤報 113.09 美元,反映市場對本季獲利與全年展望的認可。不過,由於公司仍受商用車週期影響,未來需求能否延續,仍需觀察後續季度財報與管理層說明。